Reclamos de seguro
Seguro mínimo de automóvil: límites y verificación
Entienda límites separados, mínimos legales y cobertura de su póliza. Aprenda a comprobar el requisito estatal con fuentes oficiales actuales.
Publicado por JusticeFinder · Anfitriona de IA: Sophia Hayes ·Versión en inglés → · ~3 min de lectura · Actualizado
Respuesta rápida
¿El mínimo legal demuestra cuánto pagará una aseguradora?
No. Un requisito estatal de cobertura y el límite de una póliza son datos diferentes. Hay que verificar la regla vigente, las declaraciones, los anexos y las condiciones de cobertura del accidente.
En esta guía

Seguro mínimo de automóvil: límites y verificación
Esta guía trata de requisitos y pólizas de automóvil en Estados Unidos. La consulta de mínimos por estado ayuda a localizar categorías del catálogo del sitio. Su resultado no demuestra que un conductor estuviera asegurado, que una póliza cubra el accidente ni que el catálogo incorpore el cambio legislativo más reciente.
Lea los límites por categoría
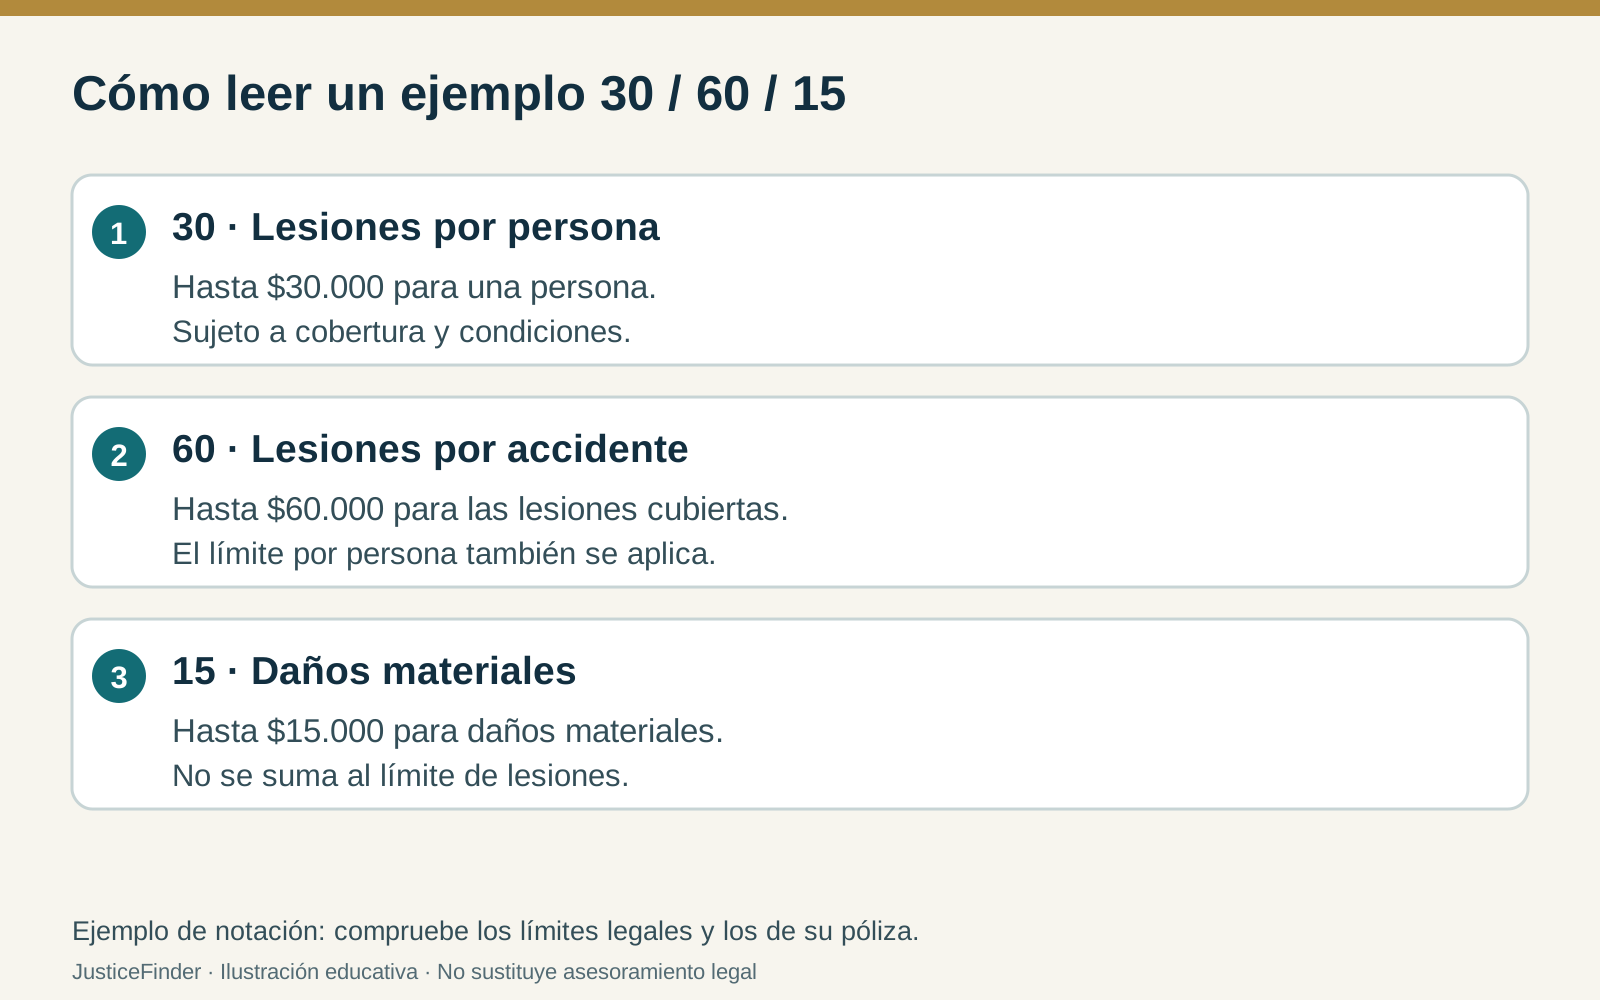
Un límite dividido suele expresarse en miles de dólares. En el ejemplo, el primer número limita lesiones por persona, el segundo limita lesiones cubiertas en conjunto por accidente y el tercero corresponde a daños materiales. No sume los tres para crear una supuesta bolsa de dinero destinada a las lesiones de una sola persona. Una póliza con límite único combinado requiere una lectura distinta.
La responsabilidad frente a terceros, los beneficios médicos de primera parte, los daños a su propio automóvil y la cobertura frente a un conductor sin seguro tampoco son intercambiables. Identifique qué cobertura responde a cada pregunta antes de comparar cantidades.
Compruebe un ejemplo oficial sin generalizarlo
La guía del Departamento de Seguros de California, consultada el 2 de octubre de 2026, presenta para una póliza estándar mínimos de responsabilidad de $30.000 por persona lesionada, $60.000 por accidente y $15.000 por daños materiales. También distingue coberturas y explica que los daños que superen los límites pueden quedar a cargo de la persona responsable.
Estos datos son una ilustración de California. No sustituyen la comprobación del estado pertinente, la fecha de vigencia, las reglas de un programa especial ni la lectura del contrato aplicable. Una cifra mínima no es una recomendación personalizada sobre cuánta cobertura comprar.
Pase del catálogo a la regla y después a la póliza
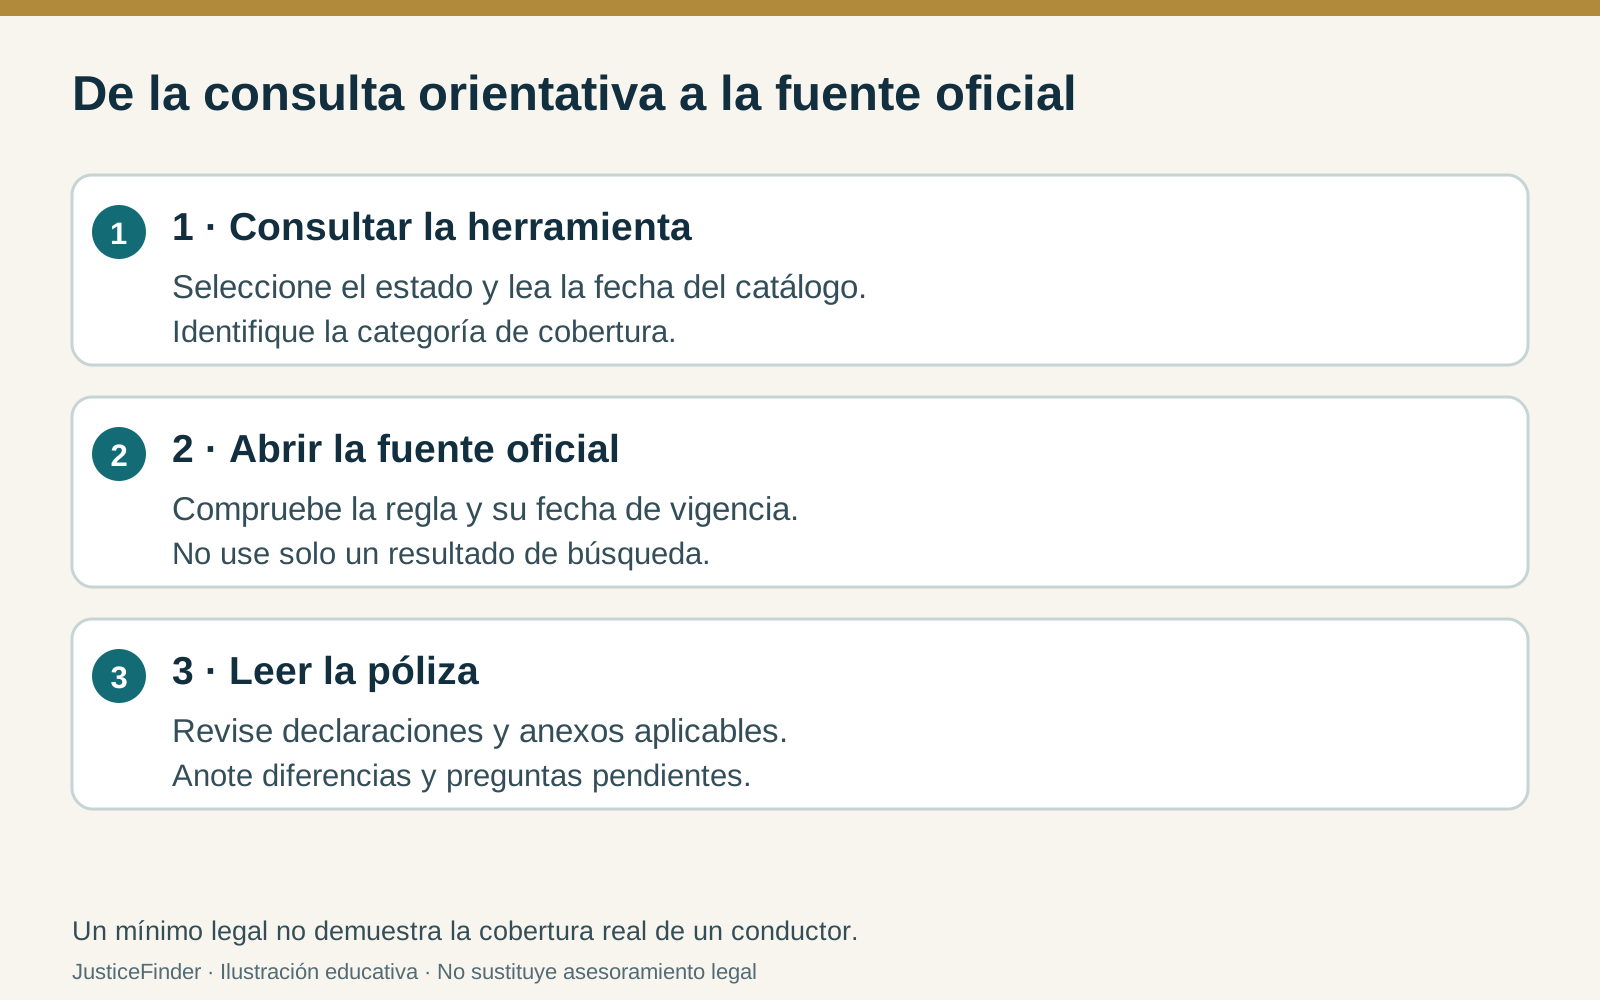
Seleccione el estado y lea la fecha del catálogo. Abra la fuente oficial asociada y compruebe el tipo de vehículo, la cobertura y la fecha relevante. Después revise las declaraciones y los anexos de la póliza correspondientes al período del accidente. Si dos fuentes discrepan, anote el desacuerdo y solicite aclaración en lugar de ocultarlo.
Puede localizar reguladores mediante el directorio de departamentos de seguros de la NAIC. El directorio ayuda a encontrar el organismo; la regla estatal y la póliza siguen necesitando comprobación.
Organice preguntas que el número no contesta
Anote quién figura como asegurado, qué vehículo aparece, las fechas del período y las coberturas relevantes. Distinga una constancia de seguro de una confirmación de cobertura del reclamo. Una evaluación de responsabilidad o de daños tampoco demuestra cuánto dinero está disponible.
Use el registro de reclamos para conservar preguntas, respuestas y documentos. La versión en inglés desarrolla el método del catálogo. Ninguna de estas herramientas verifica en tiempo real los cincuenta estados ni decide un reclamo individual. JusticeFinder ofrece educación general, no asesoramiento legal o financiero personalizado.
Preguntas frecuentes
¿El mínimo legal demuestra cuánto pagará una aseguradora?
Siga explorando en español